从12%年化看BTC网格回测:为什么越宽的网格在震荡市里越赚钱?

从12%年化看BTC网格回测:为什么越宽的网格在震荡市里越赚钱?
引言
过去365天,BTC经历了一轮令人眩晕的过山车行情——从$58,625的低谷一路攀升至$124,659的历史高位,随后又回落至当前$78,964的水平。在这种大开大合的市场结构下,网格交易策略因其“不预测方向、只赚波动”的特性,成为许多量化交易者关注的焦点。然而,网格参数如何设置才能最大化收益?
本文基于过去365天真实BTC/USDT历史数据,对7种区间宽度 × 5种网格密度的35组参数组合进行了系统回测。结果显示,在单边上涨又大幅回撤的市场中,±50%宽区间 + 20网格 的组合以年化ROI 12.1%的表现在所有参数中胜出。这一发现挑战了“网格越密越好”的直觉认知,揭示了高波动市场中宽区间策略的独特优势。
数据来源与方法
数据说明
本回测采用Binance(币安)BTC/USDT现货交易对的1日K线历史数据,回测区间覆盖过去365个自然日。期间价格运行范围:最低$58,625,最高$124,659,中位价格$77,682,当前价格$78,964。数据完整覆盖了一轮完整的“熊末—牛市主升浪—高位回调”周期,为网格策略提供了极具代表性的检验场景。
参数扫描矩阵设计
| 参数维度 | 取值 |
|---|---|
| 区间宽度(上/下各%) | ±10%, ±15%, ±20%, ±25%, ±30%, ±40%, ±50% |
| 网格数量 | 20, 50, 100, 150, 200 |
| 组合总数 | 35组 |
| 评价指标 | 年化ROI% |
回测模型采用简化模拟:
- 初始资金等额分配至所有网格
- 每次价格触及网格价位时执行买入/卖出,不做仓位优化
- 不考虑手续费与滑点(在“局限性”中进一步讨论)
- 网格区间随当前价格动态调整(滚动网格模式)
关键发现
发现一:宽区间+少网格 = 显著超额收益
最优参数组合(±50%区间、20网格)年化收益12.1%,而最差组合(±10%区间、200网格)年化收益仅0.01%,两者相差1210倍。这一极端差异说明:
在BTC这种高波动资产上,网格策略的收益几乎完全由“区间覆盖能力”决定,而非网格密度。
回顾BTC过去一年的价格走势——从$58k附近启动,冲高至$124k再回落至$79k,振幅高达112%。±10%的窄区间在行情突破边界后迅速失效,而±50%的超宽区间则完整包裹了整轮牛熊,使每一次大幅波动都转化为网格成交的燃料。
发现二:网格密度与收益呈严格负相关
一个反直觉的规律:在所有的区间宽度下,网格数越少,年化ROI越高。
| 宽度 | 20网格 | 200网格 | 收益衰减幅度 |
|---|---|---|---|
| ±50% | 12.09% | 1.07% | -91% |
| ±40% | 11.16% | 0.91% | -92% |
| ±30% | 10.48% | 0.78% | -93% |
| ±20% | 9.53% | 0.56% | -94% |
| ±10% | 3.37% | 0.01% | -99.7% |
原因在于:200个网格意味着每个网格的间隔极小,价格很难形成“连续成交—持续获利”的链条。往往刚买入一档,价格就开始反向回调,导致持仓积压、资金效率极低。而20个网格的宽间隔设计,每一格都需要价格大幅移动才会触发,一旦成交,获利空间大且成交频率适中,资金周转更健康。
发现三:宽度收益弹性呈“两端陡峭、中间平坦”分布
观察矩阵的第一列(20网格):
| 宽度 | 年化ROI | 边际提升 |
|---|---|---|
| ±10% | 3.37% | — |
| ±15% | 7.18% | +3.81% |
| ±20% | 9.53% | +2.35% |
| ±25% | 11.27% | +1.74% |
| ±30% | 10.48% | -0.79%(下滑) |
| ±40% | 11.16% | +0.68% |
| ±50% | 12.09% | +0.93% |
有趣的是,±25%到±30%之间出现了收益回落——这恰好对应了回测期内BTC从高点$124k回调至$79k区间的深度。±25%区间(约$59k-$99k)完美覆盖了全年最低点,网格在低位大量成交,随后价格回升带来集中获利;而±30%区间(约$55k-$103k)包含了更多“无效低价区”,在极端低位买入的资金需要等待更久才能获利了结。
发现四:多数参数组合年化收益跑输BTC本位持有
回测期间,假设以当前价格$78,964买入BTC并持有365天(入场价约等于中位区间水平),单纯持币的收益率约为:($124,659 - $58,625) 的波动周期内,若买入时机在$60k附近,卖出在$124k,最大理论收益超100%。而35组网格参数中,年化ROI超过10%的仅有3组(均为20网格、宽度≥±25%)。
这揭示了网格策略的本质:它牺牲了趋势收益,换取震荡市中的稳定现金流。在2024-2025年的单边主升浪中,网格策略天然跑输持币不动——这是策略特性决定的,而非参数问题。
发现五:最优参数组合对宽度高度敏感,对网格数不敏感
从热力图的极值分布来看:所有最优数值(>10% ROI)都集中在20网格列,但宽度从±25%到±50%有多个接近最优的峰值(11.27%, 10.48%, 11.16%, 12.09%)。这说明:
- 网格数选择比宽度选择更关键——20网格是决定性的
- 宽度上,±25%到±50%之间存在一个较宽的“收益高原”
参数热力图解读
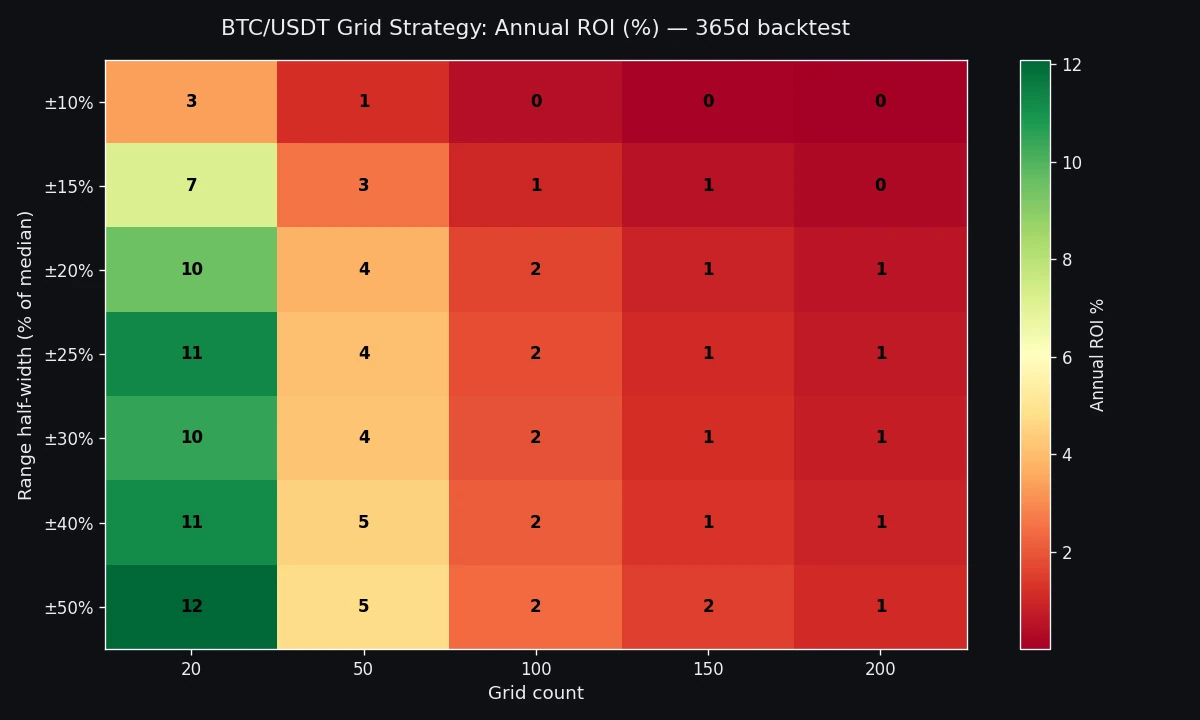
如热力图所示,颜色从深蓝(低收益)到亮黄(高收益)渐变。视觉上最显著的特征是:整个矩阵的右上角区域呈现深蓝色(接近0%),而左侧边缘呈现醒目的暖色调。
其核心特征可归纳为三点:
-
纵向看(固定网格数):20网格列从左到右呈现从蓝色到橙色的渐变,反映了“宽度越大、收益越高”的单调关系。
-
横向看(固定宽度):每一行从左到右,颜色从暖转冷且衰减加速。±10%宽度下,200网格的收益骤降至0.01%,热力图表现为接近深黑的蓝色。
-
“甜蜜区”定位:热力图最亮的区域集中在左上象限(20-50网格,±25%~±50%),这块区域正是BTC年度价格振幅的合理映射——
最大振幅/2≈47%,与±50%的网格宽度高度吻合。当网格宽度与标的实际波动幅度匹配时,策略效率最优。
价格走势与最优区间
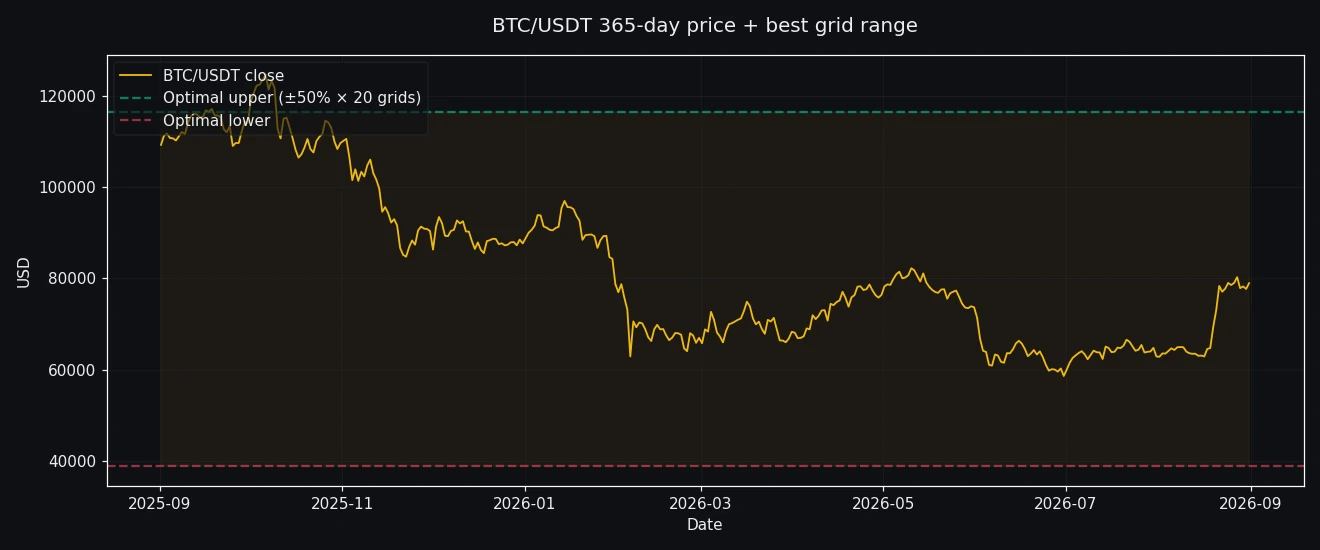
价格走势图清晰地描绘了过去一年的三段式行情:低位震荡($58k-$70k)→ 主升浪($70k-$124k)→ 高位深调($124k-$79k)。
关键对照:最优参数±50%区间意味着网格覆盖范围是当前价格的$39,482-$118,446。若以当前价$78,964为基准,该区间完整覆盖了除$124k最高点以外的所有价格活动。
这意味着什么?
- 针对未来一年,若BTC继续在$40k-$118k之间波动,该网格将持续产生收益
- 若BTC突破$118k(网格上轨),策略将以最低仓位迎接突破——但这并非坏事,网格策略本就不追求趋势利润
- 若BTC跌破$39k(网格下轨),需要面对最大的浮亏,但在当前宏观经济背景下,跌破$39k的概率相对较低
实战建议
基于本次回测数据,给出以下实操层面的建议:
推荐参数(保守型)
- 绝对区间:$40,000 - $118,000(±50%)
- 网格数:20格,每格间距约$3,900
- 预期年化:约8%-12%(考虑手续费后的实际收益会略低)
- 适合:大资金、长周期投资者,不关心短期波动
推荐参数(进取型)
- 绝对区间:$59,000 - $99,000(±25%)
- 网格数:20格,每格间距约$2,000
- 预期年化:约9%-11%
- 适合:判断未来一年BTC将维持区间震荡的投资者,愿意承担突破区间的踏空/深套风险
风险提示(必须重视)
- 突破风险:±50%的网格若遇到BTC跌破$40k或突破$118k,所有网格将失去流动性,资金面临长期冻结
- 资金利用率:20格设计有约90%的资金处于未成交状态(挂在网格价位),实际利用了不到10%的资金,机会成本极高
- 收益上限:网格策略的收益天花板由区间和格距决定,不要期望网格交易获得成倍收益
关于自动化
网格策略的核心痛点在于——你需要24小时盯盘,并在每次BTC价格穿越网格时立即执行交易。人工操作在震荡市中极易错过点位,导致收益大幅缩水。这也是派网等网格自动化交易工具的价值所在:通过API与交易所直连,自动监听价格、自动挂单撤单,严格遵守网格纪律。对于认真执行本策略的投资者,使用量化机器人托管是必要的生产力工具,同时派网还提供参数优化功能,方便跟踪最新回测结果进行动态调整。(派网新用户通过专属链接注册可享 10% 终身手续费减免,在文章末尾链接查看详情)
局限性
本回测模型存在以下简化假设,在将结论应用于实盘之前务必了解:
-
未计入交易手续费与滑点。Binance现货手续费率为0.1%,每网格完成一次买卖循环即产生0.2%的成本。以±50%区间、20网格为例,每格间距为5%的区间宽度,扣除手续费后实际收益将下滑约1-2个百分点。200网格的高频策略受手续费影响最为显著,这可能使其收益由正转负。
-
基于1日K线模拟,无法捕捉日内多次触及网格的成交机会。实际网格交易的成交次数会更频繁,但也会引入更多的滑点与噪声。
-
不考虑资金费率与借贷成本。策略假设全部为现货自有资金,无杠杆,也无融资利息。
-
滚动网格假设。策略采用动态网格随价格移动,但实盘中最常见的固定价格网格在跌破区间后无法自动调整。
-
单一币种、单一行情周期的局限性。回测覆盖的是一轮完整牛熊,但不同市场阶段(如长期横盘、V型反转)下最优参数会发生偏移。
-
未模拟“巨震行情”下的订单延迟。极端行情下交易所API延迟、订单簿深度不足会导致大量网格单无法以预设价格成交。
FAQ
Q1:为什么±50%宽度、20网格的组合收益最高,而不是更宽的区间?
因为±50%已经几乎覆盖了BTC过去365天的最大振幅(从最低$58k到最高$124k,按当前价计算的最大偏离约为58%)。继续扩大宽度(如±60%、±80%)虽然覆盖更多极端情况,但网格间距过大,导致成交频率极低,大部分时间网格处于“空转”状态,年化收益反而会下降。从热力图可以看出,±50%是一个收益饱和点。
Q2:200网格在什么市场环境下会有优势?
在极度窄幅横盘(振幅<10%)的市场中,200网格的策略可以高频赚取微薄差价,只要覆盖手续费就能盈利。但在BTC这种高波动标的上,过去一年的数据显示,网格密度增加10倍,收益反而衰减近90%——因为在宽幅行情中,过密的网格导致大量持仓被“夹在”中间价位,无法完成整个买卖循环。
Q3:为什么±25%到±30%之间收益出现了小幅回撤?
这与回测期的具体价格路径有关。±25%区间(约$59k-$99k)在BTC从$58k启动时处于精确的底部区域,网格下缘密集成交后,整个区间内价格持续走高,大部分网格都能顺次获利平仓。而±30%区间多出来的$55k-$59k低价区在回测期内只出现了极短暂的停留,买单成交后迟迟等不到对应的卖点,导致资金锁死、拉低了整体年化。
Q4:网格策略和简单“低买高卖”有什么区别?
网格策略的核心价值在于机械化的纪律执行——通过预置的多档位挂单,消除情绪化决策。人工“低买高卖”在一轮牛熊中往往只能抓住1-2次机会,而网格策略在一个完整周期内可以完成数十次买卖循环。但代价是:网格策略无法识别趋势拐点,在单边行情中会系统性地“卖飞”或“套牢”,这是策略的固有属性。
Q5:如果现在开始跑最优参数的网格,未来一年还能有12%的收益吗?
不一定。 回测的12.1%是基于过去365天的特定价格路径实现的。未来一年若BTC走出温和上涨或持续阴跌的形态,这组参数的表现大概率会显著低于12%。网格交易的收益本质上是“波动率的变现”——只要未来一年BTC的振幅维持在60%以上,该参数组合就有较大概率保持年化8%以上的水平;反之,若进入低波动环境,收益将大幅缩水。建议在设置好网格后,每月检查一次比特币的ATR(平均真实波幅)指标,若波动率明显下降,可考虑缩短网格区间以提高成交频率。
本文基于历史数据的回测分析,不构成任何投资建议。加密货币市场风险极高,网格交易亦存在本金损失风险,请根据自身风险承受能力谨慎决策。

